Domain top-geldanlage.de kaufen?
Wir ziehen mit dem Projekt
top-geldanlage.de um.
Sind Sie am Kauf der Domain
top-geldanlage.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain top-geldanlage.de kaufen?
Was ist ein Gewerbebetrieb?
Ein Gewerbebetrieb ist ein Unternehmen, das eine gewerbliche Tätigkeit ausübt. Dabei handelt es sich um eine selbstständige, auf Dauer angelegte und erwerbswirtschaftliche Tätigkeit, die auf eigene Rechnung und Verantwortung ausgeführt wird. Ein Gewerbebetrieb kann in verschiedenen Branchen tätig sein, wie zum Beispiel im Handel, Handwerk oder Dienstleistungsbereich. **
Ist eine GbR ein Gewerbebetrieb?
Eine GbR (Gesellschaft bürgerlichen Rechts) ist eine Personengesellschaft, bei der mehrere Personen gemeinsam ein Unternehmen betreiben. Ob eine GbR als Gewerbebetrieb einzustufen ist, hängt von der Art der Tätigkeit ab. Wenn die GbR eine gewerbliche Tätigkeit ausübt, wie beispielsweise Handel, Produktion oder Dienstleistungen, wird sie als Gewerbebetrieb betrachtet. Wenn die GbR jedoch freiberufliche Tätigkeiten ausübt, wie beispielsweise Ärzte, Anwälte oder Architekten, handelt es sich nicht um einen Gewerbebetrieb. Letztendlich ist die Einordnung als Gewerbebetrieb abhängig von der Art der ausgeübten Tätigkeit. **
Ähnliche Suchbegriffe für Gewerbebetrieb
Top-Angebote
Produkte zum Begriff Gewerbebetrieb:
-
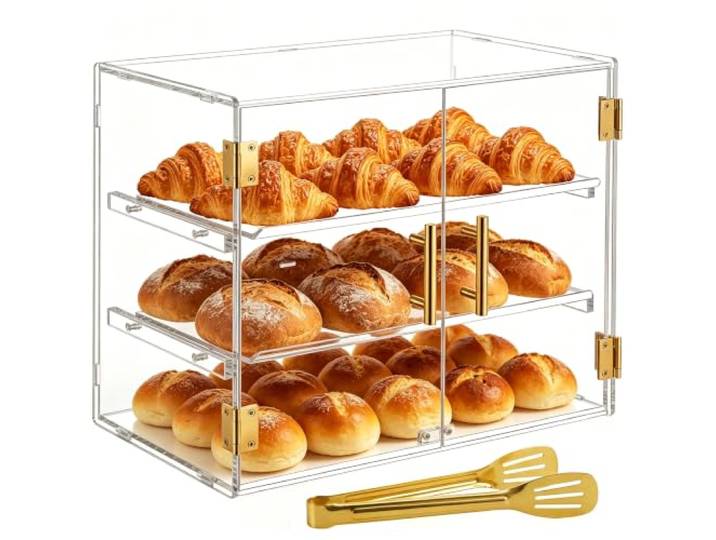
Acryvic 3-stufige Bäckerei-Vitrine mit elastischer Tür, Acryl Theken-Vitrine für Gewerbebetrieb, 48 x 27 x 39 cm Präsentationsbox für Cupcakes, Ideal für Cafés, Konditoreien & BäckereienAcryvic 3-stufige Bäckerei-Vitrine mit elastischer Tür, Acryl Theken-Vitrine für Gewerbebetrieb, 48 x 27 x 39 cm Präsentationsbox für Cupcakes, Ideal für Cafés, Konditoreien & Bäckereien. [Upgraded die Pull-out-Funktion]: Bitte achten Sie auf unseren Markennamen und Verkäufernamen. Die Pull-out-Funktion bricht mit den Einschränkungen fester Ablagen. Sie können jetzt jederzeit einfach die Größe des Raumangebots ändern und Speisen sehr bequem hinzufügen. Unsere Brot-Vitrine muss montiert werden. Befolgen Sie genau die Anweisungen in der Montageanleitung oder schauen Sie sich das Installationsvideo an. Öffnen Sie die Verpackung, sortieren Sie die Teile anhand der Teileliste in der Anleitung und prüfen Sie, ob alle Teile vollständig sind [Hochwertige Acrylplatte]: Unsere Backwaren-Vitrine besteht aus robustem Acryl, das nicht leicht vergilbt und eine maximale Sichtbarkeit für Ihre Desserts bietet. Sie verbessert die Präsentation Ihrer Leckereien, sodass Kunden die Desserts klar sehen und schneller eine Kaufentscheidung treffen können. Die Kuchen-Vitrine ist mit 2 Griffen und einem Magnetverschluss ausgestattet, der ein einfaches Öffnen und Schließen für Sie und Ihre Kunden ermöglicht. [Geeignete Größe]: Die Lebensmittel-Vitrine für Kekse hat die Maße 18,9\ x 10,63\ x 15,4\ . Der Abstand zwischen den einzelnen Ebenen beträgt 5,3 Zoll. Sie passt auf die meisten Theken und präsentiert Ihre Backkreationen auf appetitlichste Weise. Stilvoll und praktisch zugleich! Perfekt für kleine Läden, Cafés, Konditoreien oder Hobbybäcker. Um große Brotlaibe auszustellen, entfernen Sie einfach 2 Ablagen. Sie können auch übrig gebliebene Speisen und Salate in der Backwaren-Vitrine aufbewahren. [Leicht zu reinigen]: Die herausnehmbare Verschlussschnalle erleichtert die Reinigung, sodass Sie mühelos ein sauberes Erscheinungsbild bewahren können und die Frische und Attraktivität Ihrer Brote und Gebäcke weiterhin zur Geltung kommt. Vor dem Wiederbefüllen oder Verstauen gründlich trocknen. So können Sie schnell Ihre Backwaren wie Kuchen, Donuts, Cupcakes, Sauerteigbrot und Weihnachtskekse hinzufügen. Auch ideal zum Ordnen von Lieblingsspielzeugen, Figuren und Spielkarten. [Anwendbar für verschiedene Szenarien]: Falls Sie Falten auf der Schutzfolie feststellen, ist das normal – wir garantieren, dass sich darunter keine Kratzer befinden, sobald Sie die Schutzfolie direkt abziehen. Überprüfen Sie regelmäßig Verbindungen und Stützen, um sicherzustellen, dass sie fest und stabil sitzen. Die Theken-Backwaren-Vitrine ist die perfekte Ergänzung für Ihr Einzelhandelsgeschäft – ob Bäckerei, Café, Donut-Shop oder Lebensmittelgeschäft. Farbe:Clear99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was sind Einnahmen aus Gewerbebetrieb?
Einnahmen aus Gewerbebetrieb sind Einkünfte, die aus der selbstständigen Tätigkeit eines Gewerbetreibenden resultieren. Dazu zählen beispielsweise Umsätze aus dem Verkauf von Waren oder Dienstleistungen, Mieteinnahmen aus gewerblich genutzten Immobilien oder Erlöse aus dem Verkauf von betrieblichen Anlagegütern. Diese Einnahmen sind steuerpflichtig und müssen in der Gewinnermittlung des Unternehmens berücksichtigt werden. Es ist wichtig, alle Einnahmen aus dem Gewerbebetrieb ordnungsgemäß zu dokumentieren und gegenüber dem Finanzamt nachzuweisen. Nur so kann eine korrekte Besteuerung gewährleistet werden. **
-
Ist eine Photovoltaikanlage ein Gewerbebetrieb?
Ist eine Photovoltaikanlage ein Gewerbebetrieb? Eine Photovoltaikanlage an sich kann als gewerbliche Tätigkeit angesehen werden, da sie Einnahmen durch den Verkauf von produziertem Strom generiert. Dies hängt jedoch von verschiedenen Faktoren ab, wie beispielsweise der Größe der Anlage, der Art der Nutzung (privat oder gewerblich) und den steuerlichen Vorschriften des jeweiligen Landes. In einigen Fällen kann eine Photovoltaikanlage auch als private Investition betrachtet werden, wenn sie ausschließlich für den Eigenverbrauch genutzt wird. Letztendlich sollte man sich an einen Steuerberater oder Experten wenden, um eine genaue Einschätzung zu erhalten. **
-
Ist eine Arztpraxis ein Gewerbebetrieb?
Eine Arztpraxis kann als Gewerbebetrieb angesehen werden, da sie medizinische Dienstleistungen gegen Bezahlung anbietet. Allerdings gibt es auch spezielle Regelungen für Heilberufe, die von den üblichen Gewerbevorschriften abweichen können. In vielen Fällen wird eine Arztpraxis als freiberufliche Tätigkeit betrachtet, da sie auf persönlichem Fachwissen und Vertrauen basiert. Letztendlich hängt die Einordnung als Gewerbebetrieb von verschiedenen Faktoren wie der Art der Leistungen, der Organisation und der Gewinnerzielungsabsicht ab. Es ist ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden. **
-
Wann bin ich ein Gewerbebetrieb?
Ein Gewerbebetrieb liegt vor, wenn eine selbstständige, nachhaltige Tätigkeit mit Gewinnerzielungsabsicht ausgeübt wird. Dabei spielt es keine Rolle, ob die Tätigkeit im Haupt- oder Nebenerwerb betrieben wird. Entscheidend ist, dass regelmäßig und planmäßig Waren hergestellt, Leistungen erbracht oder Handel betrieben wird. Zudem muss die Tätigkeit am allgemeinen wirtschaftlichen Verkehr teilnehmen und einen Gewinn erwirtschaften. Die genauen Kriterien können je nach Land und Rechtsform variieren, daher ist es ratsam, sich individuell beraten zu lassen. **


Ist ein Kleinunternehmer ein Gewerbebetrieb?
Ein Kleinunternehmer kann ein Gewerbebetrieb sein, muss es aber nicht zwangsläufig sein. Ein Gewerbebetrieb ist eine selbstständige, auf Dauer angelegte Tätigkeit zur Erzielung von Einkünften, die planmäßig und mit Gewinnerzielungsabsicht ausgeübt wird. Kleinunternehmer sind Unternehmer, die gemäß § 19 UStG von der Umsatzsteuer befreit sind, da sie im Vorjahr einen Umsatz von maximal 22.000 Euro erzielt haben und im laufenden Jahr voraussichtlich nicht mehr als 50.000 Euro Umsatz erwirtschaften werden. Somit kann ein Kleinunternehmer ein Gewerbebetrieb sein, wenn er eine gewerbliche Tätigkeit ausübt, die den genannten Kriterien entspricht. **
Wer hat Einkünfte aus Gewerbebetrieb?
Wer hat Einkünfte aus Gewerbebetrieb? Einkünfte aus Gewerbebetrieb erzielen Personen, die selbstständig eine gewerbliche Tätigkeit ausüben, wie beispielsweise Handwerker, Händler oder Dienstleister. Dabei spielt es keine Rolle, ob die Tätigkeit im Haupt- oder Nebenerwerb ausgeübt wird. Personen, die Einkünfte aus Gewerbebetrieb erzielen, müssen diese in ihrer Steuererklärung angeben und versteuern. Es handelt sich um eine der sieben Einkunftsarten, die im deutschen Steuerrecht definiert sind. **
Top-Angebote
Produkte zum Begriff Gewerbebetrieb:
-
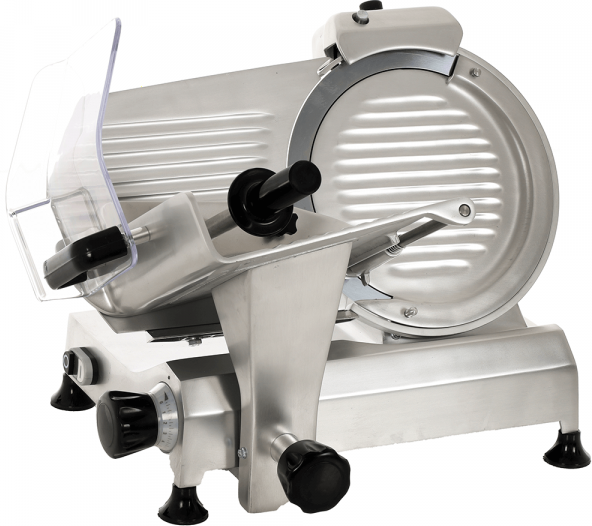
FAC F300E Schwerkraft-Aufschnittmaschine - CE-Kennzeichnung für den Einsatz im Gewerbebetrieb - eloxierte AluminiumlegierungFAC F300E Schwerkraft-Aufschnittmaschine - CE-Kennzeichnung für den Einsatz im Gewerbebetrieb - eloxierte Aluminiumlegierung.1310,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
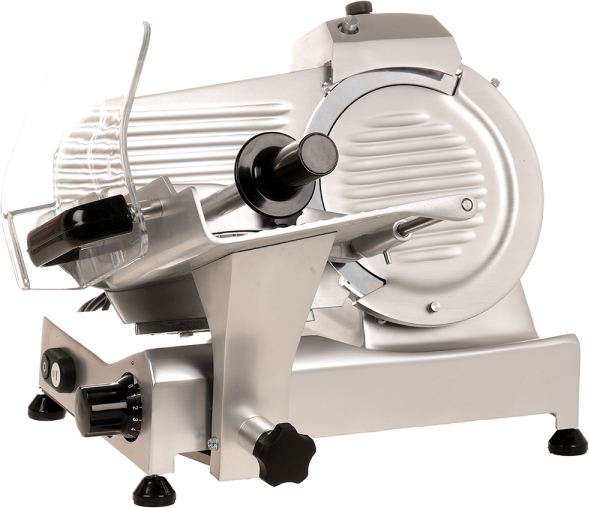
FAC S220AF Aufschnittmaschine - CE-Kennzeichnung für den Einsatz im Gewerbebetrieb - Gehäuse aus eloxierter AluminiumlegierungFAC S220AF Aufschnittmaschine - CE-Kennzeichnung für den Einsatz im Gewerbebetrieb - Gehäuse aus eloxierter Aluminiumlegierung.799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Acryvic 3-stufige Bäckerei-Vitrine mit elastischer Tür, Acryl Theken-Vitrine für Gewerbebetrieb, 48 x 27 x 39 cm Präsentationsbox für Cupcakes, Ideal für Cafés, Konditoreien & BäckereienAcryvic 3-stufige Bäckerei-Vitrine mit elastischer Tür, Acryl Theken-Vitrine für Gewerbebetrieb, 48 x 27 x 39 cm Präsentationsbox für Cupcakes, Ideal für Cafés, Konditoreien & Bäckereien. [Upgraded die Pull-out-Funktion]: Bitte achten Sie auf unseren Markennamen und Verkäufernamen. Die Pull-out-Funktion bricht mit den Einschränkungen fester Ablagen. Sie können jetzt jederzeit einfach die Größe des Raumangebots ändern und Speisen sehr bequem hinzufügen. Unsere Brot-Vitrine muss montiert werden. Befolgen Sie genau die Anweisungen in der Montageanleitung oder schauen Sie sich das Installationsvideo an. Öffnen Sie die Verpackung, sortieren Sie die Teile anhand der Teileliste in der Anleitung und prüfen Sie, ob alle Teile vollständig sind [Hochwertige Acrylplatte]: Unsere Backwaren-Vitrine besteht aus robustem Acryl, das nicht leicht vergilbt und eine maximale Sichtbarkeit für Ihre Desserts bietet. Sie verbessert die Präsentation Ihrer Leckereien, sodass Kunden die Desserts klar sehen und schneller eine Kaufentscheidung treffen können. Die Kuchen-Vitrine ist mit 2 Griffen und einem Magnetverschluss ausgestattet, der ein einfaches Öffnen und Schließen für Sie und Ihre Kunden ermöglicht. [Geeignete Größe]: Die Lebensmittel-Vitrine für Kekse hat die Maße 18,9\ x 10,63\ x 15,4\ . Der Abstand zwischen den einzelnen Ebenen beträgt 5,3 Zoll. Sie passt auf die meisten Theken und präsentiert Ihre Backkreationen auf appetitlichste Weise. Stilvoll und praktisch zugleich! Perfekt für kleine Läden, Cafés, Konditoreien oder Hobbybäcker. Um große Brotlaibe auszustellen, entfernen Sie einfach 2 Ablagen. Sie können auch übrig gebliebene Speisen und Salate in der Backwaren-Vitrine aufbewahren. [Leicht zu reinigen]: Die herausnehmbare Verschlussschnalle erleichtert die Reinigung, sodass Sie mühelos ein sauberes Erscheinungsbild bewahren können und die Frische und Attraktivität Ihrer Brote und Gebäcke weiterhin zur Geltung kommt. Vor dem Wiederbefüllen oder Verstauen gründlich trocknen. So können Sie schnell Ihre Backwaren wie Kuchen, Donuts, Cupcakes, Sauerteigbrot und Weihnachtskekse hinzufügen. Auch ideal zum Ordnen von Lieblingsspielzeugen, Figuren und Spielkarten. [Anwendbar für verschiedene Szenarien]: Falls Sie Falten auf der Schutzfolie feststellen, ist das normal – wir garantieren, dass sich darunter keine Kratzer befinden, sobald Sie die Schutzfolie direkt abziehen. Überprüfen Sie regelmäßig Verbindungen und Stützen, um sicherzustellen, dass sie fest und stabil sitzen. Die Theken-Backwaren-Vitrine ist die perfekte Ergänzung für Ihr Einzelhandelsgeschäft – ob Bäckerei, Café, Donut-Shop oder Lebensmittelgeschäft. Farbe:Clear99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Gewerbebetrieb?
Ein Gewerbebetrieb ist ein Unternehmen, das eine gewerbliche Tätigkeit ausübt. Dabei handelt es sich um eine selbstständige, auf Dauer angelegte und erwerbswirtschaftliche Tätigkeit, die auf eigene Rechnung und Verantwortung ausgeführt wird. Ein Gewerbebetrieb kann in verschiedenen Branchen tätig sein, wie zum Beispiel im Handel, Handwerk oder Dienstleistungsbereich. **
-
Ist eine GbR ein Gewerbebetrieb?
Eine GbR (Gesellschaft bürgerlichen Rechts) ist eine Personengesellschaft, bei der mehrere Personen gemeinsam ein Unternehmen betreiben. Ob eine GbR als Gewerbebetrieb einzustufen ist, hängt von der Art der Tätigkeit ab. Wenn die GbR eine gewerbliche Tätigkeit ausübt, wie beispielsweise Handel, Produktion oder Dienstleistungen, wird sie als Gewerbebetrieb betrachtet. Wenn die GbR jedoch freiberufliche Tätigkeiten ausübt, wie beispielsweise Ärzte, Anwälte oder Architekten, handelt es sich nicht um einen Gewerbebetrieb. Letztendlich ist die Einordnung als Gewerbebetrieb abhängig von der Art der ausgeübten Tätigkeit. **
-
Was sind Einnahmen aus Gewerbebetrieb?
Einnahmen aus Gewerbebetrieb sind Einkünfte, die aus der selbstständigen Tätigkeit eines Gewerbetreibenden resultieren. Dazu zählen beispielsweise Umsätze aus dem Verkauf von Waren oder Dienstleistungen, Mieteinnahmen aus gewerblich genutzten Immobilien oder Erlöse aus dem Verkauf von betrieblichen Anlagegütern. Diese Einnahmen sind steuerpflichtig und müssen in der Gewinnermittlung des Unternehmens berücksichtigt werden. Es ist wichtig, alle Einnahmen aus dem Gewerbebetrieb ordnungsgemäß zu dokumentieren und gegenüber dem Finanzamt nachzuweisen. Nur so kann eine korrekte Besteuerung gewährleistet werden. **
-
Ist eine Photovoltaikanlage ein Gewerbebetrieb?
Ist eine Photovoltaikanlage ein Gewerbebetrieb? Eine Photovoltaikanlage an sich kann als gewerbliche Tätigkeit angesehen werden, da sie Einnahmen durch den Verkauf von produziertem Strom generiert. Dies hängt jedoch von verschiedenen Faktoren ab, wie beispielsweise der Größe der Anlage, der Art der Nutzung (privat oder gewerblich) und den steuerlichen Vorschriften des jeweiligen Landes. In einigen Fällen kann eine Photovoltaikanlage auch als private Investition betrachtet werden, wenn sie ausschließlich für den Eigenverbrauch genutzt wird. Letztendlich sollte man sich an einen Steuerberater oder Experten wenden, um eine genaue Einschätzung zu erhalten. **
Ähnliche Suchbegriffe für Gewerbebetrieb
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Olfert, Klaus: InvestitionInvestition , Erfolgreiches Investieren - praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe "Kompendium der praktischen Betriebswirtschaft" die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. Auflage. Online-Buch inklusive., Erscheinungsjahr: 201910, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Olfert, Klaus, Redaktion: Olfert, Klaus, Auflage: 19014, Auflage/Ausgabe: 14. Auflage. Online-Buch inklusive, Seitenzahl/Blattzahl: 535, Fachschema: Finanzierung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag, Länge: 231, Breite: 161, Höhe: 30, Gewicht: 826, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000033036001 V14550-978-3-470-595- B0000033036002 V14550-978-3-470-595-2, Vorgänger EAN: 9783470595832 9783470595825 9783470595818 9783470704708 9783470704791, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 67481730,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Arztpraxis ein Gewerbebetrieb?
Eine Arztpraxis kann als Gewerbebetrieb angesehen werden, da sie medizinische Dienstleistungen gegen Bezahlung anbietet. Allerdings gibt es auch spezielle Regelungen für Heilberufe, die von den üblichen Gewerbevorschriften abweichen können. In vielen Fällen wird eine Arztpraxis als freiberufliche Tätigkeit betrachtet, da sie auf persönlichem Fachwissen und Vertrauen basiert. Letztendlich hängt die Einordnung als Gewerbebetrieb von verschiedenen Faktoren wie der Art der Leistungen, der Organisation und der Gewinnerzielungsabsicht ab. Es ist ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden. **
-
Wann bin ich ein Gewerbebetrieb?
Ein Gewerbebetrieb liegt vor, wenn eine selbstständige, nachhaltige Tätigkeit mit Gewinnerzielungsabsicht ausgeübt wird. Dabei spielt es keine Rolle, ob die Tätigkeit im Haupt- oder Nebenerwerb betrieben wird. Entscheidend ist, dass regelmäßig und planmäßig Waren hergestellt, Leistungen erbracht oder Handel betrieben wird. Zudem muss die Tätigkeit am allgemeinen wirtschaftlichen Verkehr teilnehmen und einen Gewinn erwirtschaften. Die genauen Kriterien können je nach Land und Rechtsform variieren, daher ist es ratsam, sich individuell beraten zu lassen. **
-
Ist ein Kleinunternehmer ein Gewerbebetrieb?
Ein Kleinunternehmer kann ein Gewerbebetrieb sein, muss es aber nicht zwangsläufig sein. Ein Gewerbebetrieb ist eine selbstständige, auf Dauer angelegte Tätigkeit zur Erzielung von Einkünften, die planmäßig und mit Gewinnerzielungsabsicht ausgeübt wird. Kleinunternehmer sind Unternehmer, die gemäß § 19 UStG von der Umsatzsteuer befreit sind, da sie im Vorjahr einen Umsatz von maximal 22.000 Euro erzielt haben und im laufenden Jahr voraussichtlich nicht mehr als 50.000 Euro Umsatz erwirtschaften werden. Somit kann ein Kleinunternehmer ein Gewerbebetrieb sein, wenn er eine gewerbliche Tätigkeit ausübt, die den genannten Kriterien entspricht. **
-
Wer hat Einkünfte aus Gewerbebetrieb?
Wer hat Einkünfte aus Gewerbebetrieb? Einkünfte aus Gewerbebetrieb erzielen Personen, die selbstständig eine gewerbliche Tätigkeit ausüben, wie beispielsweise Handwerker, Händler oder Dienstleister. Dabei spielt es keine Rolle, ob die Tätigkeit im Haupt- oder Nebenerwerb ausgeübt wird. Personen, die Einkünfte aus Gewerbebetrieb erzielen, müssen diese in ihrer Steuererklärung angeben und versteuern. Es handelt sich um eine der sieben Einkunftsarten, die im deutschen Steuerrecht definiert sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.